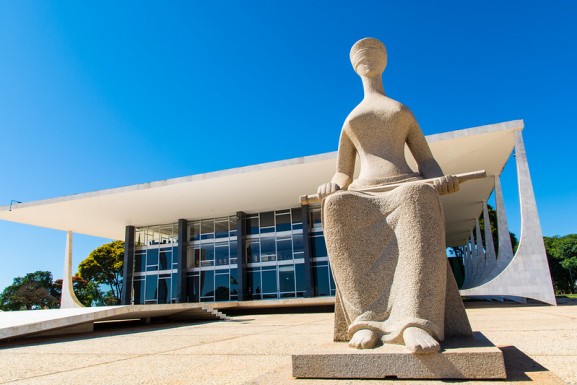
Roraima obteve uma vitória jurídica no STF (Supremo Tribunal Federal) na quinta-feira, 24, com a decisão que declarou inconstitucional a retirada unilateral do benefício fiscal de ICMS relacionado às operações destinadas às Áreas de Livre Comércio da Região Norte, feita pelo estado de São Paulo.
O julgamento foi realizado em conjunto nas ADIs (Ações Diretas de Inconstitucionalidade) 7.822, 7.830, 7.844 e 7.848, esta última apresentada pelo Estado de Roraima. A ação questionou a validade da medida paulista que restringia a isenção de ICMS nas operações destinadas às Áreas de Livre Comércio de Boa Vista e Bonfim.
O benefício está relacionado ao Convênio ICMS 52/1992, firmado no âmbito do Confaz (Conselho Nacional de Política Fazendária), que alcança operações destinadas às áreas incentivadas da Região Norte.
A manutenção da isenção é decisiva para a economia local. Caso o STF tivesse validado a norma paulista, os produtos enviados a Roraima passariam a sofrer a alíquota interestadual de 7% (aplicável a origens no Sudeste), o que encareceria a reposição de estoques do comércio e da indústria, custo que seria repassado ao consumidor final.
Para o procurador-geral do Estado, Paulo Holanda, a decisão representa uma garantia para o ambiente econômico de Roraima.
“A decisão do Supremo fortalece a segurança jurídica e preserva um instrumento fundamental para a competitividade de Roraima. A manutenção do benefício fiscal contribui para a atração de investimentos, para o fortalecimento das empresas instaladas no Estado e para a geração de emprego e renda. É também uma afirmação da importância das políticas de desenvolvimento regional previstas para a Amazônia”, afirmou.
A PGE-RR (Procuradoria-Geral do Estado) foi fundamental na defesa dos interesses do Estado perante o Supremo, com suporte ao processo em Brasília por meio dos procuradores e assessores que representam Roraima nos tribunais superiores. O trabalho sustentou a tese de que um benefício de ICMS estabelecido por deliberação conjunta dos estados não pode ser revogado unilateralmente por uma única unidade da Federação.
No julgamento, o STF fixou a tese de que é inconstitucional o ato unilateral de um Estado que revogue, total ou parcialmente, benefícios ou isenções de ICMS sem observar os princípios constitucionais e as regras estabelecidas em lei complementar. A relatora, ministra Cármen Lúcia, conduziu o voto vencedor. Ficaram vencidos os ministros Luiz Fux, André Mendonça e Nunes Marques.
A Corte também considerou parcialmente prejudicadas as ações no período de 29 de dezembro de 2025 a 30 de setembro de 2026, quando o benefício foi restabelecido por São Paulo por meio do Decreto nº 70.348/2026. O decreto voltou a prever a isenção nas operações destinadas, entre outras localidades, às Áreas de Livre Comércio de Boa Vista e Bonfim.
Para Roraima, o entendimento preserva a previsibilidade tributária das operações vinculadas às Áreas de Livre Comércio e oferece mais segurança às empresas que dependem desses incentivos para planejar investimentos, logística e expansão. A decisão também fixa um parâmetro para o equilíbrio federativo na política tributária: segundo o STF, estados não podem modificar isoladamente benefícios de ICMS concedidos no âmbito de mecanismos de cooperação entre as unidades da Federação.
“Essa decisão é importante para a sobrevivência da Área de Livre Comércio, porque as empresas aqui instaladas poderiam perder o interesse de permanecer, e as que porventura estão vindo para cá também reveriam sua decisão. Fica mantido, pelo menos até 2032, o benefício da Área de Livre Comércio, o que preserva a rentabilidade das empresas, o preço dos produtos e o atrativo para que outras empresas se instalem”, afirmou o secretário da Fazenda de Roraima, José Roberto Ferreira.

